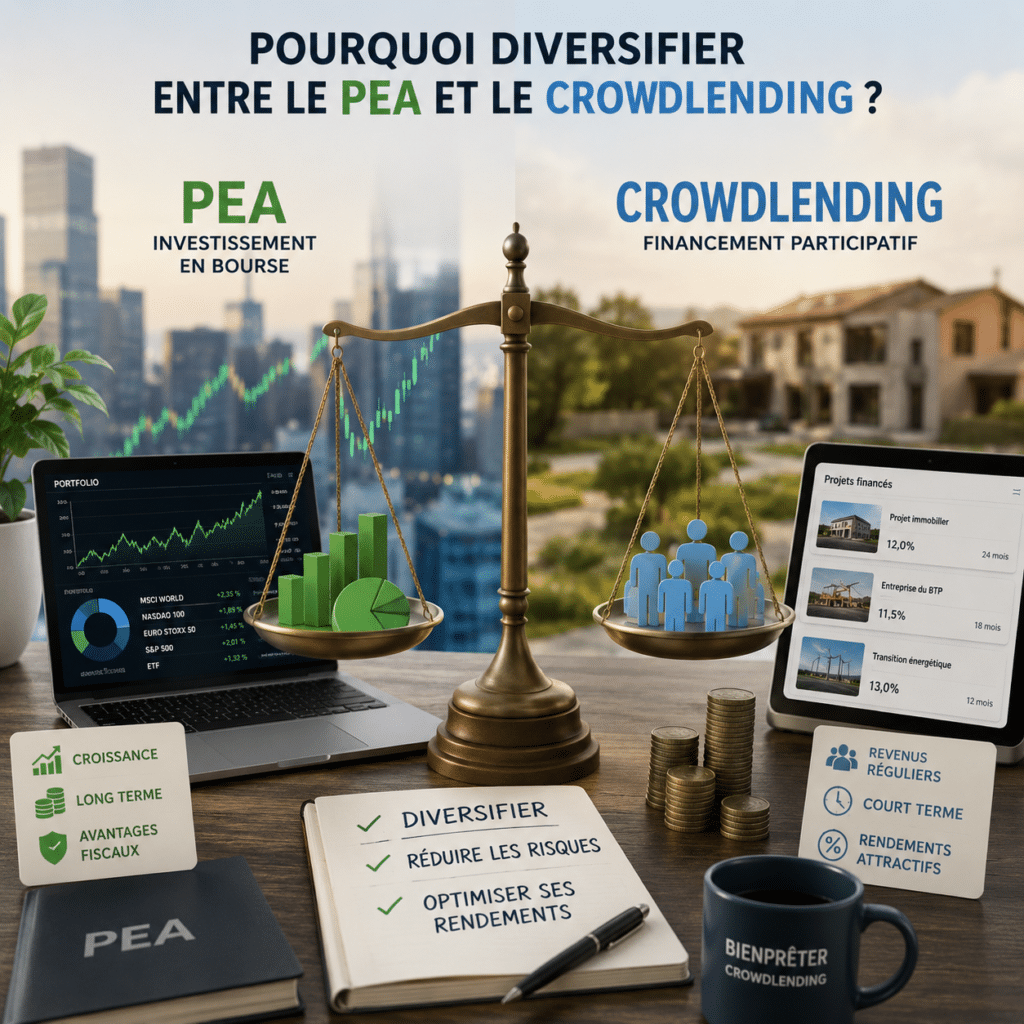
Pourquoi diversifier entre le PEA et le Crowdlending ? L’éducation financière est devenue un enjeu fondamental, notamment dans un environnement où l’épargne traditionnelle (comme le Livret A ou le LDDS) affiche des rendements très faibles. Ainsi, dans cette optique, il devient crucial de se tourner vers des solutions d’investissement alternatives et complémentaires. Parmi les options les plus répandues en France figurent le Plan d’Épargne en Actions (PEA) pour investir en bourse, et le crowdlending, accessible via des plateformes comme BienPrêter.
À travers cet article, vous découvrirez une analyse approfondie de ces deux véhicules d’investissement, incluant leurs avantages respectifs, leurs inconvénients, et surtout pourquoi les combiner peut réellement optimiser votre stratégie patrimoniale. En effet, comprendre pourquoi diversifier entre le PEA et le Crowdlending est indispensable pour construire un portefeuille solide.
Pourquoi diversifier entre le PEA et le Crowdlending ?
L’éducation financière ne cesse d’évoluer. Par conséquent, se demander pourquoi diversifier entre le PEA et le Crowdlending s’impose naturellement à tout investisseur souhaitant optimiser ses rendements tout en maîtrisant ses risques. En effet, ces deux outils offrent des avantages complémentaires qu’il est important de saisir.
Le PEA : un outil incontournable pour investir en bourse
Le PEA est une enveloppe fiscale conçue pour favoriser l’investissement dans les entreprises européennes. Il permet d’accéder à la bourse tout en bénéficiant d’avantages fiscaux attractifs, notamment après 5 ans de détention. En misant sur des actions ou des ETF, l’investisseur peut ainsi viser des plus-values significatives à long terme.
Les principaux atouts du PEA
- Fiscalité avantageuse : en effet, au-delà de 5 ans, les plus-values sont exonérées d’impôt sur le revenu (seuls les prélèvements sociaux à 17,2 % s’appliquent).
- Accès à la diversification via les ETF : par ailleurs, vous pouvez investir dans des indices comme le MSCI World ou le Nasdaq, même sans expertise boursière approfondie.
- Impact des intérêts composés sur la durée : plus vous investissez sur le long terme, plus votre capital peut croître de façon exponentielle grâce à l’effet cumulatif.
👉 Pour en savoir davantage, consultez ce guide PEA, qui explique en détail comment optimiser vos investissements avec ce dispositif.
Rendement et performances du PEA en chiffres
Historiquement, les actions européennes ont généré une performance moyenne de 10,4 % par an entre 1983 et 2023. De plus, avec une gestion passive via des ETF, les rendements observés tournent généralement autour de 5 à 7 % par an. Certains portefeuilles diversifiés ont même atteint un rendement annualisé de plus de 11 % selon les indices choisis, comme le MSCI World ou le S&P 500.
BienPrêter : le crowdlending au service des entreprises
Peut-on ouvrir un PEA et faire du crowdlending en même temps ?
Absolument. Ces deux placements sont complémentaires et permettent de diversifier vos sources de rendement et vos horizons d’investissement.
Le crowdlending est-il sûr ?
Il présente des risques de défaut, surtout sur les projets à très haut rendement. C’est pourquoi il est essentiel de diversifier les projets et de ne pas y placer tout son capital.
Conclusion : former, diversifier et investir avec cohérence
L’investissement ne repose pas uniquement sur des connaissances techniques, mais également, et surtout, sur une capacité à diversifier intelligemment ses placements. Ainsi, comprendre le fonctionnement du PEA et du crowdlending, ainsi que leurs interactions potentielles, permet de mieux adapter ses choix à son profil de risque, à ses objectifs, et à son horizon temporel.
Par conséquent, en 2025, combiner PEA et crowdlending représente une stratégie particulièrement pertinente pour construire un patrimoine robuste, dynamique et fiscalement optimisé.
Enfin, quelle que soit votre expérience en matière d’investissement, gardez toujours en tête : ne mettez jamais tous vos œufs dans le même panier, et prenez le temps de vous former continuellement.
Pourquoi choisir BienPrêter ?
- Projets à court terme : en effet, ils sont majoritairement orientés sur des besoins de trésorerie (factoring), avec des durées d’engagement limitées.
- Taux de rendement compétitifs : ainsi, ils se situent entre 11 % et 15 % selon les projets et leur niveau de risque.
- Interface simple et accessible : de plus, vous choisissez vos projets, définissez votre mise et suivez vos remboursements mensuels avec intérêts.
👉 Pour une analyse personnelle de la plateforme, lisez mon avis BienPrêter, fondé sur plusieurs mois d’expérience terrain.
Ce que disent les chiffres sur le crowdlending
En 2024, le taux moyen constaté chez Look&Fin s’élevait à 6,37 %, avec une durée d’investissement moyenne de 27,6 mois. Néanmoins, d’autres plateformes affichaient des rendements allant jusqu’à 13 %. Toutefois, ces rendements attractifs s’accompagnent d’un risque important : les taux de défaut atteignent parfois 25 % pour les projets offrant plus de 9 % de rendement. Il est donc essentiel de faire preuve de discernement et de vigilance dans ses choix d’investissement.
Avantages et limites : Comparatif entre PEA et crowdlending
| Critère | PEA | BienPrêter |
|---|---|---|
| Durée d’investissement | Long terme (≥ 5 ans) | Court terme (6 à 24 mois) |
| Rendement potentiel | Entre 6 % et 11 % par an selon les supports choisis (actions ou ETF) | Généralement compris entre 11 % et 15 % par an en fonction des projets financés |
| Risque | Volatilité des marchés | Défaut ou retard de paiement |
| Fiscalité | Exonération d’IR après 5 ans (17,2 % PS) | Flat tax à 30 % sur les intérêts |
| Diversification | Actions européennes, ETF, fonds | Projets PME, immobilier, ENR |
| Liquidité | Retraits limités et encadrés | Remboursements programmés |
Pourquoi combiner PEA et crowdlending dans une stratégie globale ?
Au lieu de choisir entre le PEA et le crowdlending, il est bien plus judicieux de les associer intelligemment. En effet, cette combinaison permet de profiter à la fois :
- De la croissance long terme offerte par les actions dans un cadre fiscalement avantageux (PEA).
- Et des flux de revenus réguliers issus du crowdlending, généralement sur des périodes courtes à moyennes.
En répartissant ses investissements entre ces deux supports, on réduit sensiblement l’exposition à un seul type de risque. C’est ainsi que l’on peut construire un portefeuille équilibré, capable de résister aux aléas économiques tout en maximisant les opportunités de rendement.
Comment diversifier entre le PEA et le Crowdlending ?
Pour diversifier entre le PEA et le Crowdlending, il est essentiel de définir d’abord vos objectifs financiers, votre horizon d’investissement, ainsi que votre tolérance au risque. Ensuite, en allouant une part adaptée à chaque produit, vous pouvez bénéficier à la fois d’un potentiel de plus-value important et de revenus réguliers. D’ailleurs, cette approche contribue à une meilleure gestion globale de votre patrimoine.
Tout ce que vous devez savoir sur le PEA et le Crowdlending
Le PEA est-il risqué ?
Oui, comme tout placement en bourse, le PEA comporte une part de risque liée à la volatilité des marchés. Toutefois, en investissant via des ETF diversifiés et sur le long terme, ces risques peuvent être significativement atténués.
Les intérêts du crowdlending sont-ils imposables ?
Oui. Les gains issus du crowdlending sont soumis à la flat tax de 30 %, qui comprend à la fois l’impôt sur le revenu et les prélèvements sociaux.
Combien puis-je espérer gagner avec le crowdlending ?
Les rendements varient selon les projets, mais ils oscillent généralement entre 6 % et 13 % par an. Toutefois, des défauts de paiement peuvent impacter votre rentabilité réelle.